

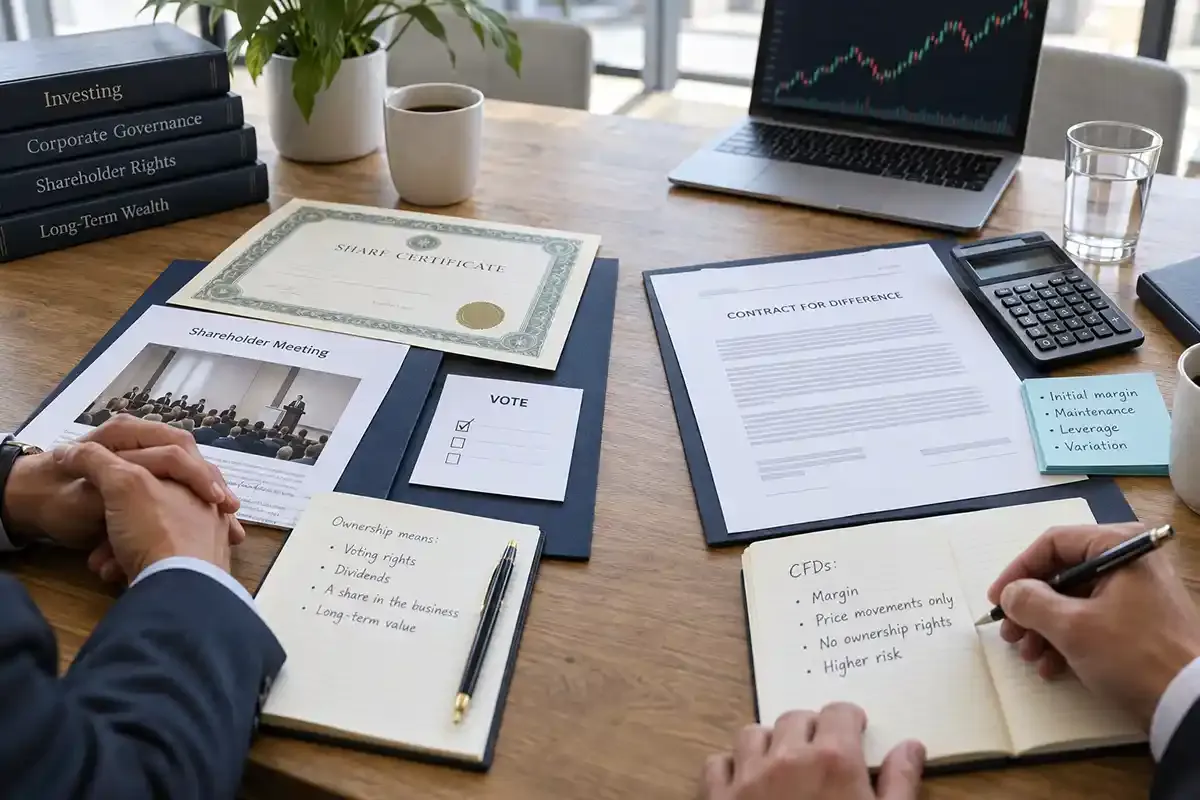

股票与差价合约可以参考同一公司价格,但两者形成不同的法律与运营关系。股东持有公司权益,差价合约客户则持有按约定价格变化计值的合约。
核心法律区别
Investor.gov 把股票定义为公司的所有权权益。普通股股东可以投票,并可能在公司宣布后收到股息。差价合约属于衍生品,其价值基于基础资产,而客户权利来自合约与提供方条款。
即使两个屏幕显示相近图表,这一区别仍很重要。两种产品在权利、杠杆、托管、税务、持有成本与中介失效后的处理上都可能不同。
股票所有权附带的权利
视股票类别与司法管辖区而定,所有者可以选举董事、接收会议资料、参与特定公司行动,并在宣布股息后获得分配。这些权利附属于证券及其登记或通过经纪人与托管人持有的方式。
差价合约客户不会进入股东名册,也没有直接投票或股东大会权利。合约调整可以反映部分经济影响,例如股息,却不会转移法律权利。
托管与交易对手结构
直接所有权通常依赖经纪人、代名人、中央证券存管机构或托管人。投资者需要了解登记持有人是谁,以及资产如何隔离。
差价合约是客户与提供方之间的场外关系。客户依赖该实体的偿付能力、控制、定价、成交与适用保障。FMA 提醒衍生品用户同时评估市场风险与交易对手信用。
杠杆、空头敞口与亏损
直接股票通常按完整现金价值购买,另行使用借贷或保证金融资也会增加杠杆。差价合约一般基于保证金,较少资金可支持较大名义敞口,从而提高价格敏感度并可能触发平仓要求。
差价合约也可在产品允许时提供空头敞口,无需客户自行安排借股。可用性会随市场与产品规则变化。价格上涨时,空头亏损可以扩大,融资或借券相关调整也可能适用。
成本与持有期
持有股票可能涉及经纪、托管、交易所、换汇与税务成本;差价合约可能涉及点差、佣金、隔夜融资、换汇与调整。长期持仓时融资会变得重要,因此较低入场成本不代表较低总成本。
应按计划持有期与多个价格情景比较成本。点差、佣金与总交易成本提供可重复使用的框架。
股息与公司行动
已宣布股息按照市场记录日与除息规则归属于合资格股东。差价合约提供方可以扣减或增加现金调整,以反映部分经济影响。拆股、供股、并购与退市也可能导致合约仓位变化。
实际结果必须按照产品条款确认,不能从股东处理方式推断。直接所有权与衍生品调整在时间、税务、取整与资格方面都可能不同。
比较检查清单
- 确认法律产品与签约实体。
- 判断需要所有权权利,还是仅需要价格敞口。
- 比较完整现金价值、名义敞口与保证金。
- 列出全部交易与持有成本。
- 检查投票、股息与公司行动处理。
- 评估托管或交易对手依赖。
- 确认交易时段、流动性与退出条件。
没有一种结构自动适合所有目的。应先明确目标,再比较实际产品文件与风险。