

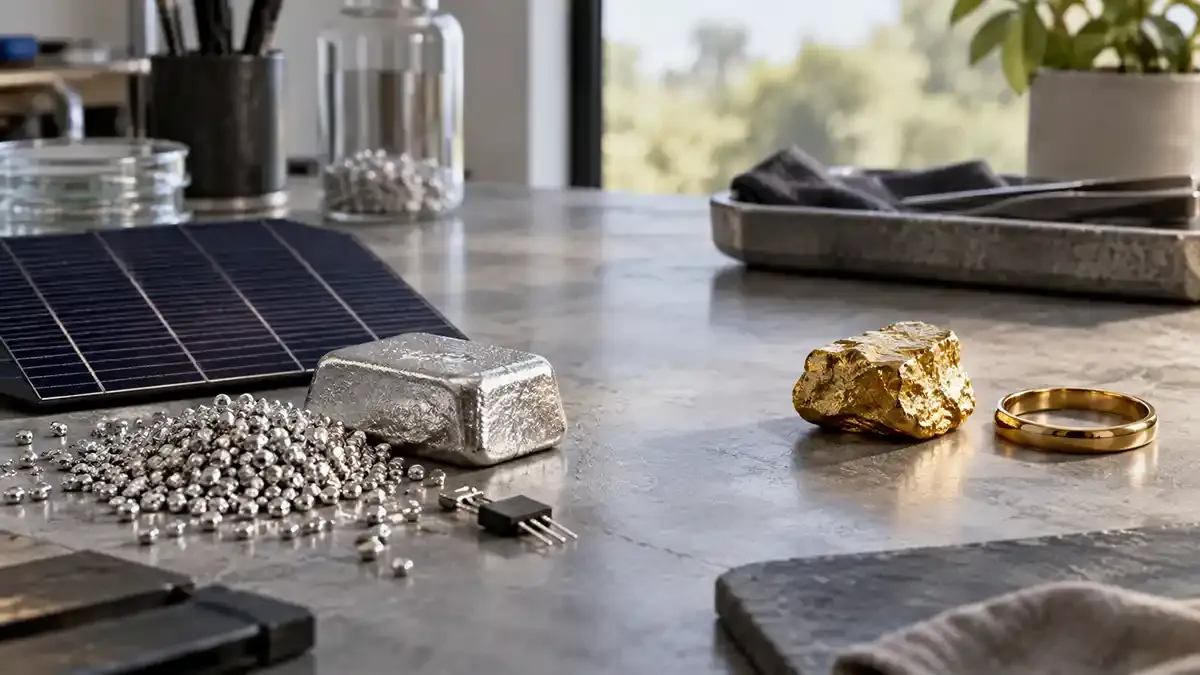

黄金与白银经常被归为同类,也常用相同货币报价,并受部分相同投资资金流影响,但两者并非替代品。白银的工业用途与供应结构可以令其明显偏离黄金。
共同的贵金属视角
两者都可能响应美元、实际收益率、风险情绪与贵金属投资需求。广泛的货币或防御主题占主导时,它们可能同向变化。
变化幅度不必相同。流动性、仓位与参与者结构不同,可能令白银的百分比波动更大;某段时期的稳定相关性不能保证延续。
白银的工业需求
白银的导电与导热特性支持电子、光伏、汽车及其他制造用途,因此工业生产、科技部署与库存决策都可能影响需求。
制造前景改善可能令白银相对黄金更强,工业预期转弱则可能施压。实际影响仍取决于价格、替代、节省用量、库存和市场已计入多少预期。
供应并非只跟随银价
白银既可作为主产品,也可作为其他矿产的副产品。副产品供应可能更受主矿经济性影响,而不是只看银价;回收则是另一来源,其反应会随价格与收集条件变化。
因此,银价上升不一定迅速带来成比例供应增加;即使白银需求稳健,其他矿产疲弱也可能影响白银产量。
金银比是背景,不是信号
金银比表示当前价格下一单位黄金相当于多少单位白银。比率上升表示黄金相对白银更贵;下降则表示白银相对走强。
比率本身不能确定公允价值、时机或方向,其范围会随货币环境、工业周期与市场结构改变。应先用它描述相对变化,再调查驱动因素。
白银为何可能更剧烈波动
市场深度、订单规模、期货仓位、期权与投资资金流都可能放大变化。数据公布或压力期间,可用流动性与点差也会改变,因此明显行情可能同时包含基本信息与市场机制。
差价合约结果还取决于合约规模、手数、买卖价、保证金、融资与执行。比较百分比变化与账户敞口前,可阅读金属如何报价与计算规模。
五视角分化清单
- 货币:实际收益率、美元或防御资金流是否同时影响两者?
- 工业:制造、电子或光伏前景是否改变?
- 供应:矿产、主矿经济、回收或库存是否变化?
- 仓位:某个市场是否更拥挤、更依赖杠杆或动量?
- 执行:流动性、点差或事件时间是否放大表面变化?
更广泛产品背景见金属差价合约基础。解释应保留余地,并在证据改变时更新。