

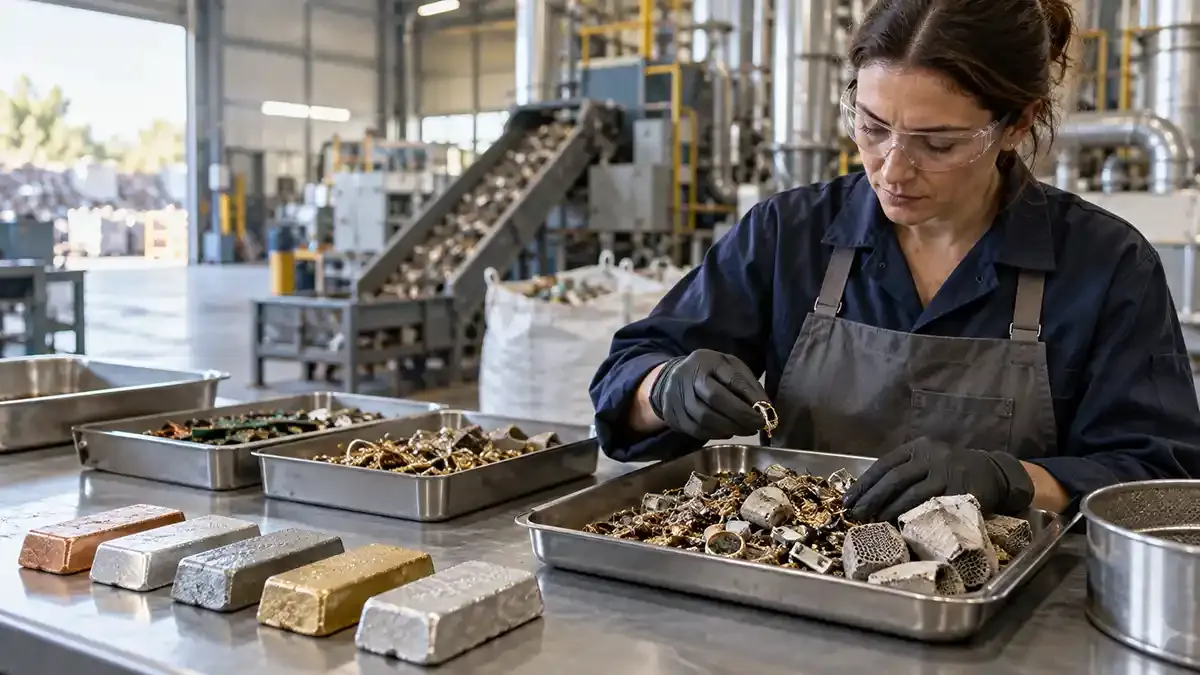

贵金属价格经常通过利率、货币和投资资金流来解释。实物供应同样重要,但关系并不是“产量增加就必然跌价”。金属需要被开采或回收、加工成合格形态、运输、融资并送达有需求的地点。
本文提供一个长期适用的分析框架,不预测价格方向,也不替代当前市场、产品与风险信息。
金属供应来自哪里
矿产
原生矿产从地质资源开始,经历勘探、可行性研究、许可、融资、建设和运营,形成很长的周期。价格上涨可能改善项目经济性,却不能立即创造精炼金属。矿石品位、能源、劳工、水、维护、当地基础设施与副产品经济都会影响实际产量。
回收供应
回收把已经使用过的金属重新带回市场。不同金属的来源不同:珠宝和投资产品对黄金重要,工业废料影响白银,报废汽车催化器则是铂族金属的重要来源。较高价格可能促进出售与收集,但持有人也可能选择等待;收集网络、回收率与处理能力都有限制。
为何回收不是即时平衡机制
回收材料必须经过识别、汇集、检测、处理与精炼。经济价值取决于金属含量、回收成本、运输、融资以及最终结算时间。锁定在长寿命产品中的材料无法立即回流,低含量材料也可能不具回收经济性。
大量地上黄金以容易识别的形态存在,因此回收相对敏感;工业金属的回流路径往往更长、更不确定。回收可以缓解短缺,但并非无限,也不保证在市场需要时到达。
从矿石或废料到可交付金属
加工与精炼
矿产和废料不会自动变成买方所需的金条、颗粒、海绵、粉末或加工原料。冶炼厂与精炼厂需要转换原料、验证纯度并生产认可形态。维护、产能限制或原料与产品需求不匹配会影响地区可用量。
运输与地点
一个地区可能供应充足,另一个地区却出现短缺。运费、保险、海关、制裁、安全、认可仓储与交付规则都会影响移动速度。因此,全球年度平衡与短期地区溢价或紧张可以同时存在。
可见与不可见库存
交易所或行业公布的库存有参考价值,但并不完整。金属还可能位于私人金库、加工流程、生产商库存、消费品或战略持有中。谁拥有金属以及是否愿意出售,与物理存在同样重要。
某一项报告库存下降不能证明全球短缺,大量库存也不保证即时流动性。应询问金属由谁控制、是什么形态、位于哪里,以及是否具有经济可用性。
四种金属为何反应不同
黄金的地上存量相对年度矿产很大,许多以珠宝与投资形态持有。白银同时具有投资和广泛制造用途。铂金与钯金更依赖集中产区和专业回收渠道。有些金属还是副产品,因此供应决策可能响应另一种商品的经济性。
这些结构差异说明,同一事件——例如停电、废料收集增强或运输受阻——对每种金属的影响可能不同。可结合金属差价合约基础及铂金、钯金与工业需求进一步学习。
实物供应分析清单
- 区分矿山产量、生产商销售与精炼可用量。
- 确定主要回收来源及收集延迟。
- 核对产品形态、地点、精炼和运输限制。
- 比较多个库存指标,不依赖单一标题。
- 区分暂时中断与长期产能变化。
- 判断价格变动前市场是否已经预期该信息。
实物证据应与需求、仓位、流动性及宏观背景结合。当前产品背景见RG 金属市场页面,交易前请确认实时合约规格。