

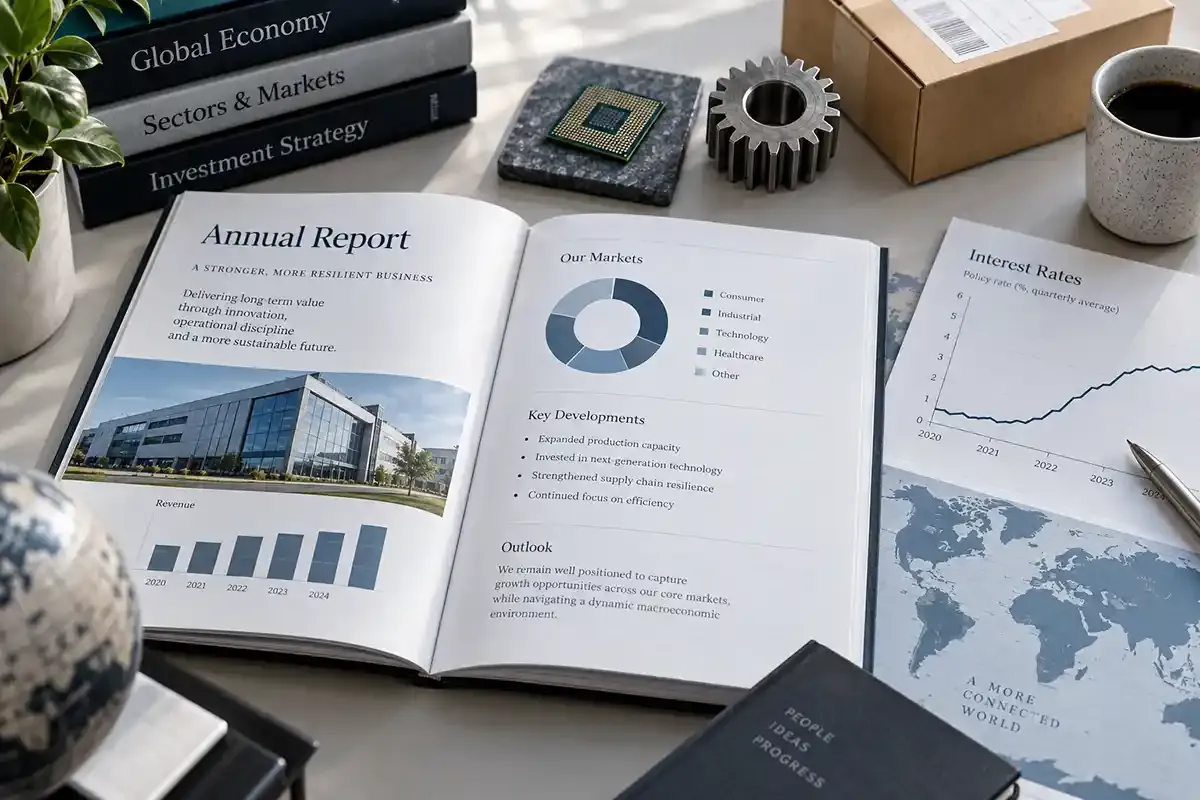

股票差价合约跟随参考公司价格,但该价格很少只由一个因素解释。公司结果、行业环境与整体经济会同预期、流动性和仓位相互作用。分层框架有助于区分这些影响,却不会把它们变成预测。
三层分析框架
- 公司:业绩、产品、管理层、融资与公司行动。
- 行业:共同需求、成本、监管、技术与竞争者行为。
- 宏观:利率、通胀、增长、汇率、信用与整体风险情绪。
先从最具体证据开始,再扩大视角。宏观故事不能替代公司文件,单一公司公告也不能自动解释全部同行。
公司特定驱动
收入、利润率、现金流、指引、产品发布、管理层变化、融资、诉讼、收购与回购都会重置预期。影响取决于信息相对市场预期的规模、时间与可信度。
把价格变化归因于一个标题数字前,应阅读如何解读公司业绩与指引。持续披露规则也意味着重要信息可以在正常报告日历以外出现。
行业背景
GICS 等分类系统按主要业务活动对公司分组,从而建立有用的比较范围。但同一行业中的公司也可以拥有不同产品、客户、资产负债表与地区敞口。
行业驱动包括大宗商品投入、监管、供应链、产品周期、费用补偿、竞争与资本密集度。应与相关同行比较,再解释敏感度为何不同。
宏观传导渠道
利率与融资
中央银行政策通过多个渠道影响市场利率与经济活动。较高利率会提高借贷成本、改变需求,并影响未来现金流的折现率。负债企业、银行、防御型公司与长期增长预期受到的影响不同。
通胀、增长与汇率
通胀可以同时提高售价与投入成本;增长影响客户需求,但各行业关系不同。汇率变化会改变折算收入、进口成本与竞争力,净影响取决于公司在哪里赚钱和支出。
预期、仓位与资金流
市场定价针对未来预期,而不只是已报告历史。已知风险发生时可能影响有限,小幅意外却可能引发较大变化。指数再平衡、交易所买卖基金资金流与拥挤仓位也会增加买卖需求,但不代表新的公司价值判断。
初始价格走势不能证明主要解释。应检查成交量、同行变化、公告时间,以及反应是否跨越多个交易时段。
驱动因素为何会冲突
公司可以报告强劲需求,而所属行业同时走弱;较低利率可以支持估值,却也可能反映经济活动放缓;较弱汇率可提高海外收入折算值,同时增加进口成本。这些不是矛盾,而是相互竞争的传导渠道。
平衡分析应说明哪一条渠道看似最重要、证据是什么,以及哪些信息会改变判断。
驱动分析流程
- 确定确切公司、上市地、产品与观察期间。
- 建立官方公司公告时间线。
- 与相关同行及行业基准比较。
- 识别同一时间的宏观数据或政策变化。
- 区分已报告事实与解释。
- 测试至少一种替代解释。
- 记录哪些证据会支持或削弱每种解释。
- 保持描述性分析,不把它变成交易信号。
对于差价合约用户,市场解释还需要与杠杆、保证金、成交与融资风险结合。股票差价合约基础说明这一产品层。