

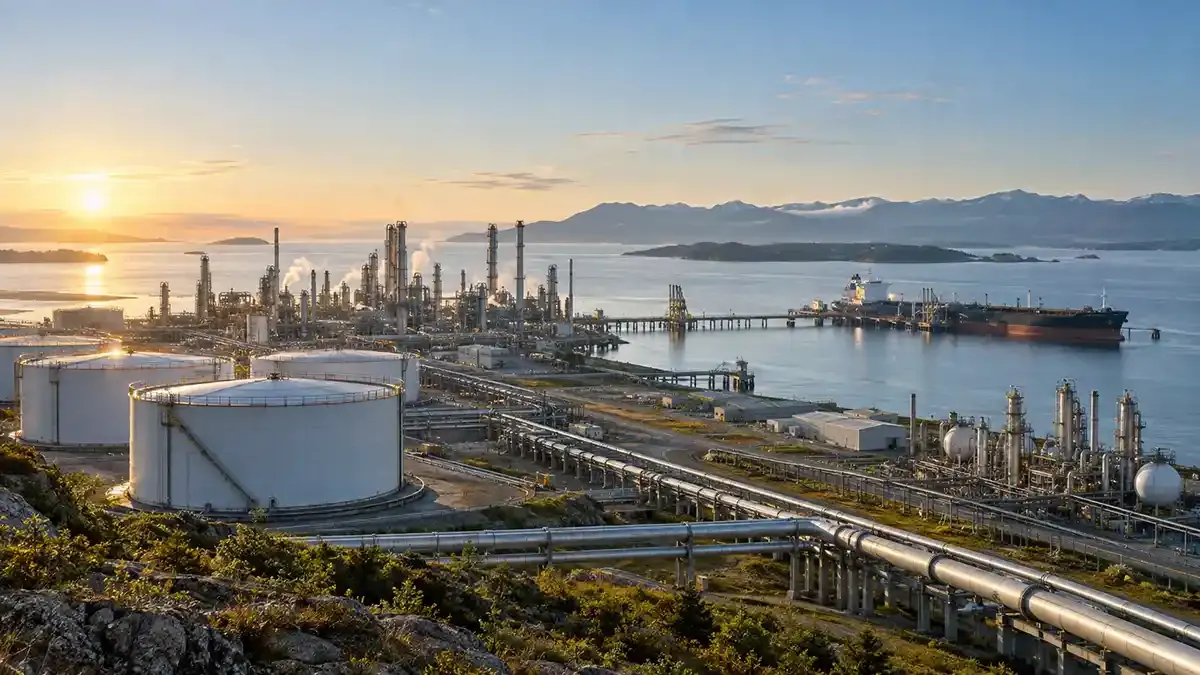

能源市场连接实物生产、管线、船舶、储存、炼厂、电力系统与最终需求。差价合约把选定市场参考转化为杠杆价格合约,但不会转移一桶原油、一份天然气或精炼燃料。
能源并非单一市场
原油
原油等级因品质与地点而异。西德克萨斯中质原油(WTI)和布伦特等基准帮助买卖双方为其他等级定价,但运输、储存和地区平衡会令其价格出现差异。可在WTI 与布伦特指南中比较两者。
天然气
天然气高度依赖管线能力、储存、天气与地区需求。储存可以在低需求时期吸收供应,并在高峰时支持交付,因此本地约束可能造成与原油不同的价格反应。
精炼产品
汽油、轻柴油与其他燃料属于下游产品。原油投入成本很重要,但炼厂能力、维护、产品收率、库存、规格与季节性需求会改变两者关系。
能源基准代表什么
基准把价格发现连接到既定品质、地点、交割与市场惯例。WTI 与美国原油系统和俄克拉荷马州库欣相关;布伦特则是海运原油的重要参考。天然气和精炼产品基准使用自己的枢纽与规格。
两个标为“原油”的产品也可能跟踪不同参考。比较前应确认代码、基准、货币、合约规模、价格单位与来源。
能源差价合约如何运作
能源差价合约依产品条款交换开仓与平仓价值之间的差额。多头通常在价格上涨时获益、下跌时亏损;空头一般相反。客户不拥有实物商品,也不安排储存或接收交割。
差价合约可以使用现金型或期货相关参考。展期、到期或融资处理可能不同,因此当前规格是产品的一部分,而不是行政细节。
实物供应链如何影响价格
- 生产:产量、生产政策与停产改变可用供应。
- 运输:管线、港口、航线与制裁影响供应能够流向何处。
- 储存:库存缓冲当前供应与需求之间的差异。
- 炼制:产能、维护与产品收率影响燃料可用性。
- 需求:运输、工业、发电、天气与经济活动改变消费。
影响取决于背景。库存增加可以来自需求疲弱、供应强劲或主动备货,其意义还取决于预期与季节。
改变结果的合约条款
应查看合约规模、最小价格变动、账户货币、交易时段、每日休市、点差、佣金、隔夜融资、保证金,以及任何展期或到期惯例。产品时间表可能改变,教学说明不能取代当前规格。
使用杠杆、保证金与市场敞口把合约规模转换为账户风险。
能源特有风险
能源价格会快速响应供应中断、政策公告、库存数据、天气、航运约束与地缘政治事件。流动性较薄或休市可能扩大点差,并造成滑点或跳空。杠杆会相对于保证金放大账户影响。
某些事件会令不同产品朝相反方向变化。炼厂停运可能降低原油需求,同时限制精炼燃料供应;风暴则可能同时影响海上产量、港口、管线与最终需求。复杂实物系统不能简化为单一方向规则。
初学者交易前检查清单
- 确认确切能源参考并理解其代表内容。
- 检查差价合约属于现金型、期货相关,还是涉及展期或到期。
- 确认合约规模、价格单位、保证金及合理不利变动下的亏损。
- 查看产品时段、维护、融资与当前成本。
- 识别计划库存、政策与天气敏感事件。
- 考虑跳空以及成交偏离请求价或止损水平的可能性。
能源差价合约是杠杆衍生品。应从产品规格出发,并按照完整敞口而不只是已用保证金设定亏损限制。